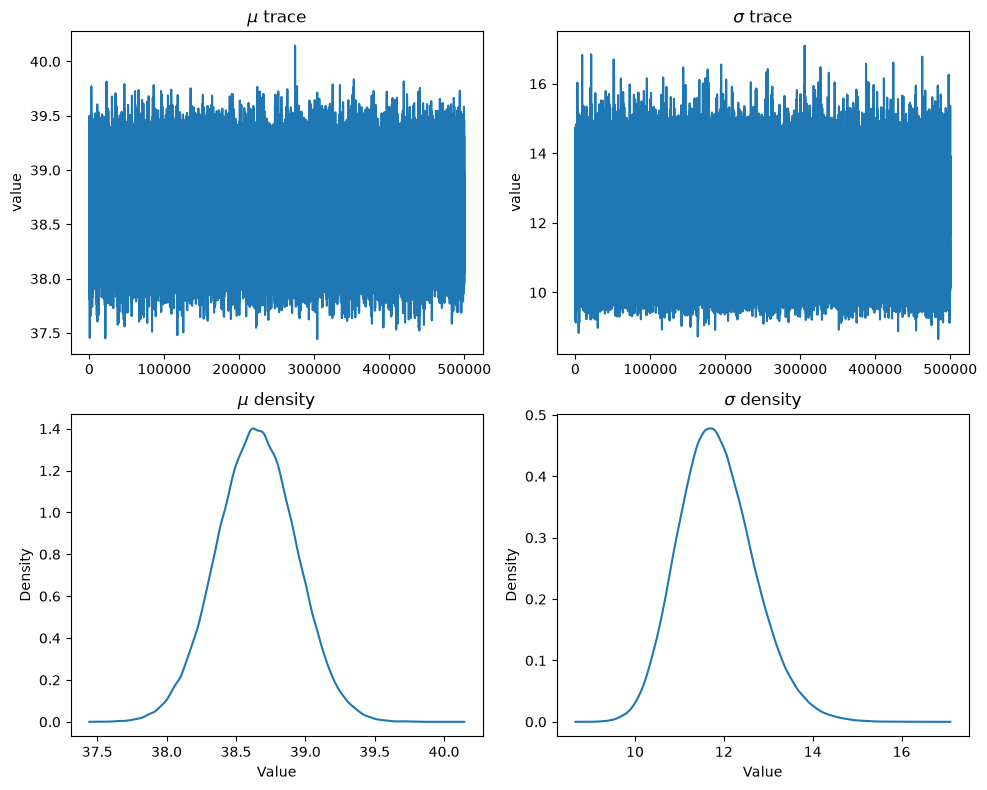
A MCMC implementation for a non-standard normal
This algorithm samples from the posterior distribution of the mean () and precision () for a normal model, given a set of observed data and conjugate priors.
Model Setup
Likelihood:
For data assumed iid normal:The likelihood (joint density) is:
Priors:
For :
For (precision):
Posterior:
Algorithm Steps and Equations
Update (Metropolis-Hastings step):
Proposal: Sample
Acceptance ratio:
Compute the log-acceptance ratio:Where
The code implements these terms using exponentials and logs for numerical stability.
Decision:
Accept if , where .
Update (Gibbs step):
The conditional posterior for is:
The code samples from this gamma distribution at each iteration.
import numpy as np
import matplotlib.pyplot as plt
import pandas as pd
import scipy.stats as stats
def MHnormal(sample, priors, nIter, delta):
# Monitors
mon_mu = np.zeros(nIter)
mon_tau = np.zeros(nIter)
# Initial values
mu = np.mean(sample)
tau = 1/np.var(sample)
# Priors
mu0 = priors['mu0']
tau0 = priors['tau0']
a = priors['a']
b = priors['b']
n = len(sample)
for i in range(nIter):
# Proposal for mu
mu_hat = np.random.normal(mu, delta)
# Log acceptance ratio
logR = (
np.sum(
np.log(
np.exp(-0.5 * tau * (sample - mu_hat)**2) / np.sqrt(2 * np.pi / tau)
)
)
- np.sum(
np.log(
np.exp(-0.5 * tau * (sample - mu)**2) / np.sqrt(2 * np.pi / tau)
)
)
+ np.log(
np.exp(-0.5 * tau0 * (mu_hat - mu0)**2) / np.sqrt(2 * np.pi / tau0)
)
- np.log(
np.exp(-0.5 * tau0 * (mu - mu0)**2) / np.sqrt(2 * np.pi / tau0)
)
)
logU = np.log(np.random.uniform(0, 1))
if logU <= logR:
mu = mu_hat
# Gibbs step for tau (shape, rate)
tau = np.random.gamma(a + n / 2, 1 / (b + 0.5 * np.sum((sample - mu) ** 2)))
# Store
mon_mu[i] = mu
mon_tau[i] = tau
output = pd.DataFrame({'mu': mon_mu, 'tau': mon_tau})
# Plotting
fig, axs = plt.subplots(2, 2, figsize=(10, 8))
# Traceplots
axs[0, 0].plot(output['mu'])
axs[0, 0].set_title(r'$\mu$ trace')
axs[0, 0].set_ylabel('value')
axs[0, 1].plot(1 / np.sqrt(output['tau']))
axs[0, 1].set_title(r'$\sigma$ trace')
axs[0, 1].set_ylabel('value')
# Density plots
mu_density = stats.gaussian_kde(output['mu'])
mu_vals = np.linspace(min(output['mu']), max(output['mu']), 200)
axs[1, 0].plot(mu_vals, mu_density(mu_vals), label='Posterior Density')
axs[1, 0].set_title(r'$\mu$ density')
axs[1, 0].set_xlabel('Value')
axs[1, 0].set_ylabel('Density')
sigma_samples = 1 / np.sqrt(output['tau'])
sigma_density = stats.gaussian_kde(sigma_samples)
sigma_vals = np.linspace(min(sigma_samples), max(sigma_samples), 200)
axs[1, 1].plot(sigma_vals, sigma_density(sigma_vals), label='Posterior Density')
axs[1, 1].set_title(r'$\sigma$ density')
axs[1, 1].set_xlabel('Value')
axs[1, 1].set_ylabel('Density')
plt.tight_layout()
plt.show()
return output# Example usage:
np.random.seed(42)
sample = np.random.normal(40, 13, 100)
priors = {
'mu0': np.mean(sample),
'tau0': float(np.std(sample)),
'a': 0.01,
'b': 0.01
}
#print(sample)
output = MHnormal(sample = sample, priors = priors, nIter = 500000, delta = 1)